2017年中国生物质能发电行业现状及未来发展趋势分析 聚焦生物质液体燃料

引言
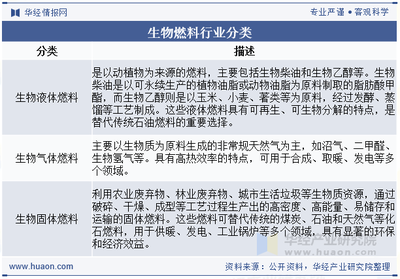
生物质能作为唯一可转化为液体燃料的可再生能源,在全球能源转型中扮演着重要角色。2017年,中国生物质能发电行业在政策支持和市场需求的双重驱动下稳步发展,而生物质液体燃料作为其重要分支,也呈现出新的发展态势。本文将分析2017年中国生物质能发电行业的整体现状,并重点探讨生物质液体燃料的发展趋势。
一、2017年中国生物质能发电行业现状
1. 装机规模持续增长
截至2017年底,中国生物质发电累计装机容量达到约1488万千瓦,同比增长约22%。其中,农林生物质直燃发电占比最大,垃圾焚烧发电次之,沼气发电规模较小但增长迅速。
2. 政策环境逐步完善
2017年,国家能源局发布《关于推进生物质热电联产项目建设的通知》,鼓励生物质发电向热电联产转型,提高能源利用效率。可再生能源电价附加补贴政策继续对生物质发电项目提供支持,但补贴拖欠问题依然存在。
3. 区域分布特征明显
生物质发电项目主要集中在华东、华中和东北等农业资源丰富的地区。山东、江苏、浙江等省份装机容量领先。垃圾焚烧发电则集中在人口密集、土地资源紧张的大中城市。
4. 技术路线多元化
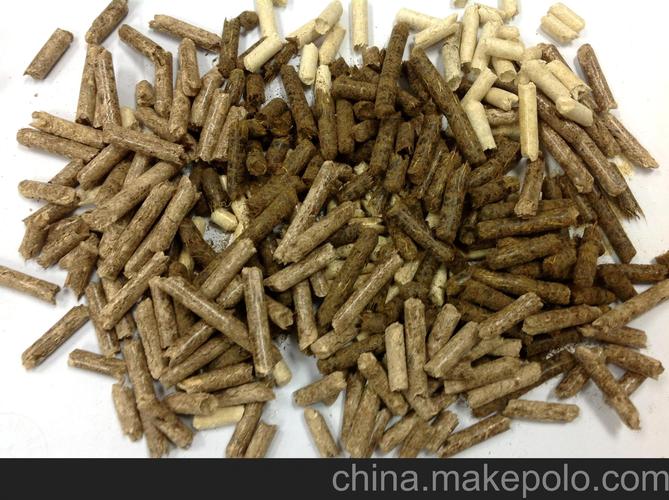
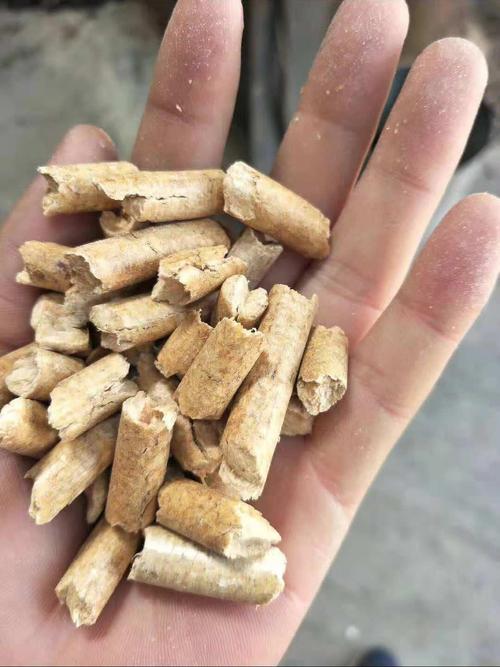
直燃发电仍是主流技术,但气化发电、沼气发电、生物质成型燃料供热等多元化利用方式也在逐步推广。生物质与煤耦合发电作为过渡技术开始试点。
二、生物质液体燃料发展现状
1. 燃料乙醇
2017年,中国燃料乙醇产量约为260万吨,主要产能集中在东北和华北地区。政策方面,国家发改委等十五部委联合印发《关于扩大生物燃料乙醇生产和推广使用车用乙醇汽油的实施方案》,提出到2020年在全国范围内推广使用E10乙醇汽油,为燃料乙醇产业注入强心剂。
玉米去库存背景下,以陈化粮为原料的燃料乙醇产能扩张迅速,但纤维素乙醇商业化仍面临技术瓶颈和成本压力。
2. 生物柴油
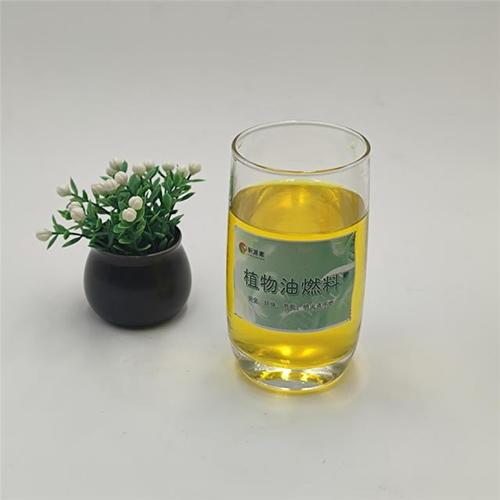
2017年中国生物柴油产量约80万吨,主要原料为废弃油脂(地沟油)。由于缺乏强制性掺混政策,生物柴油主要出口欧盟,国内市场消费有限。产能利用率不足50%,行业整体亏损。
3. 生物航煤
中国在生物航煤领域取得突破。2017年,海南航空完成首次跨洋商业飞行使用生物航煤。镇海炼化和易高环保等企业已具备生物航煤生产能力,但受制于高昂成本和原料供应,规模化应用仍需时间。
4. 其他液体燃料
生物甲醇、生物二甲醚等仍处于研发示范阶段。热解液化技术虽受关注,但尚未实现商业化运行。
三、生物质能发电及液体燃料未来发展趋势
1. 发电领域:热电联产与耦合发电
未来生物质发电将更多采用热电联产模式,提高综合能源效率。生物质与煤耦合发电将在“十四五”期间得到推广,利用现有煤电设施降低改造成本,同时减少碳排放。
2. 液体燃料:纤维素乙醇与可持续航煤
随着E10政策落地,燃料乙醇需求将激增,但以粮食为原料的产能扩张不可持续。未来重点将转向纤维素乙醇,利用秸秆、林业废弃物等非粮原料。预计2025年前后,纤维素乙醇有望实现商业化。生物航煤将在国际航空减排压力下逐步扩大示范规模,最终走向规模化生产。
3. 政策驱动与市场机制协同
可再生能源配额制及绿证交易将逐步覆盖生物质液体燃料。碳交易市场启动后,生物质燃料的碳减排价值将得以变现,改善项目经济性。预计国家将出台生物柴油强制性掺混政策,刺激国内需求。
4. 技术突破与成本下降
酶成本降低、预处理技术改进将推动纤维素乙醇成本下降。生物柴油方面,连续化生产工艺和新型催化剂将提高转化率并降低能耗。生物航煤则需突破加氢脱氧催化剂及原料预处理瓶颈。
5. 原料供应体系完善
建立秸秆、废弃油脂等原料的收储运体系至关重要。未来将出现专业化的原料供应商,通过契约农业、移动式预处理等方式保障原料稳定供应,降低收集成本。
四、结论
2017年是中国生物质能发电及液体燃料政策驱动转向市场驱动的关键节点。生物质发电在热电联产和耦合发电方面初具规模,而生物质液体燃料在燃料乙醇扩大推广的背景下面临机遇与挑战。长远来看,纤维素乙醇和生物航煤是技术方向,政策需持续引导原料非粮化、种植能源化、市场机制化。预计到2030年,生物质液体燃料将在交通领域占据重要地位,为中国能源转型和碳中和目标贡献力量。
如若转载,请注明出处:http://www.jsphtt.com/product/23.html
更新时间:2026-10-15 04:22:39